

Remit Home: Send Money Online
Remit Home
- 3,7
- 5.00 recensioni
- 50.00K
- Download
- Free
- Prezzo
Screenshot
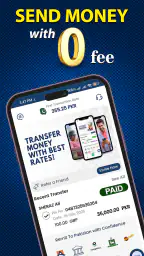
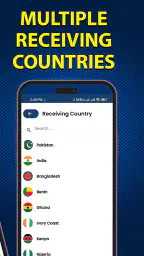
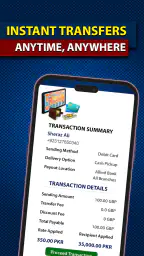
Remit Home: Send Money Online Pro e contro
Pro
- Invio di denaro gestibile comodamente dallo smartphone.
- Procedura guidata adatta anche agli utenti meno esperti.
- Possibilità di controllare lo stato della transazione.
- Supporto per trasferimenti internazionali in diverse valute.
- Interfaccia ordinata e facile da consultare.
Contro
- Commissioni e tassi di cambio possono variare in base alla destinazione.
- I tempi di accredito non sono sempre immediati.
- Potrebbe essere richiesta una verifica d’identità completa.
- La disponibilità dei servizi cambia a seconda del Paese.
- Serve una connessione Internet stabile per completare l’invio.
 Analisi di All-app
Quando una persona deve inviare denaro a qualcuno che si trova lontano, la difficoltà non è soltanto premere un pulsante: bisogna scegliere con attenzione il destinatario, controllare l’importo e capire bene ogni passaggio prima di confermare. È proprio in questo tipo di situazione che ho provato Remit Home: Send Money Online, un’app di finanza sviluppata da Remit Home. La sua promessa è tutta nella rapidità, ma la mia impressione è che il valore reale dipenda soprattutto da come la si usa e da quanto è chiaro il coordinamento tra le persone coinvolte.
L’app è gratuita e ha una classificazione PEGI 3, quindi si presenta come uno strumento accessibile anche in contesti domestici dove più persone possono occuparsi delle spese. Sul Play Store raggiunge una media di 3,7 stelle con oltre seicento valutazioni e supera le cinquantamila installazioni. Sono numeri che suggeriscono una base di utenti già concreta, ma non abbastanza ampia da farmi considerare l’app una scelta automaticamente universale per ogni esigenza di trasferimento.
Come si comporta quando il denaro riguarda tutta la casa
Lo scenario in cui la trovo più interessante è quello di una famiglia o di una casa condivisa in cui una persona deve mandare denaro a un parente, a un coinquilino o a qualcuno che si occupa di una spesa urgente. Immagino, per esempio, un genitore che riceve la richiesta di inviare soldi a un familiare mentre si trova al lavoro. Invece di rimandare l’operazione a sera, può aprire l’app, seguire il flusso disponibile e occuparsi dell’invio dal telefono.
La rapidità è chiaramente il punto centrale dell’esperienza. Il messaggio associato al servizio insiste sul fatto che il denaro dovrebbe arrivare prima ancora di finire il conto alla rovescia “3..2..1..”. Io non prenderei questa frase come una garanzia valida per ogni trasferimento: la velocità effettiva può dipendere dal percorso scelto, dalle verifiche necessarie e dalle condizioni del servizio. Però comunica bene l’obiettivo dell’app, cioè ridurre l’attesa e rendere l’operazione meno macchinosa rispetto a procedure più tradizionali.
Su un dispositivo condiviso, però, la comodità va bilanciata con la prudenza. Un telefono usato da più membri della famiglia non dovrebbe trasformarsi in un portafoglio comune senza regole. Prima di iniziare, stabilirei chiaramente chi può aprire l’app, chi controlla i dati del destinatario e chi ha l’ultima parola sull’invio. Non considero questa una funzione dell’app, ma una buona pratica indispensabile quando il denaro passa da un dispositivo utilizzato da più persone.
Il vantaggio di questo approccio è semplice: si riducono le richieste ripetute e si evita che due persone provino a fare la stessa operazione. Lo svantaggio è che l’app non sostituisce una conversazione domestica. Se un familiare invia denaro senza avvisare gli altri, la rapidità diventa anche un rischio organizzativo. Per questo la userei come strumento di esecuzione, non come sistema per decidere insieme il budget.
Il primo avvio richiede confini chiari
Quando installo un’app finanziaria, non considero la registrazione un passaggio da svolgere distrattamente. Inizio verificando che il telefono sia quello della persona che effettivamente gestirà il conto e che nessun altro possa accedere casualmente alla schermata durante la configurazione. Nel caso di Remit Home, questo accorgimento è ancora più importante se l’app viene installata su un tablet di casa o su uno smartphone lasciato spesso ai familiari.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
La versione attuale è la 1.3.48 e il servizio richiede almeno Android 7.0. Questo rende l’app compatibile con molti dispositivi non recentissimi, una caratteristica utile in una casa dove il telefono principale viene passato a un parente o sostituito da un modello meno nuovo. Allo stesso tempo, un sistema operativo datato può avere impostazioni di sicurezza meno moderne: prima di affidargli operazioni finanziarie controllerei gli aggiornamenti disponibili e il blocco schermo.
Un errore frequente nelle case condivise è configurare un servizio finanziario usando l’identità o il numero di telefono di una persona, per poi lasciare il dispositivo a un’altra. Io eviterei questa soluzione. Il titolare dell’account dovrebbe essere facilmente riconoscibile, e il telefono dovrebbe restare sotto il suo controllo almeno nei momenti in cui si verificano destinatario e importo. Se il dispositivo passa di mano, chi lo riceve dovrebbe occuparsi al massimo di aiutare nella lettura delle schermate, non di confermare al posto del titolare.
Questo è anche il punto in cui valuterei se l’app è adatta a chi non ha molta esperienza digitale. Un’interfaccia rapida può essere positiva, ma la velocità non significa automaticamente semplicità per tutti. Una persona anziana potrebbe aver bisogno che un familiare legga insieme a lei ogni schermata. In quel caso userei l’app con supervisione, senza creare un accesso indistinto e senza lasciare memorizzati dati sensibili su un dispositivo che tutti possono usare.
Un consiglio pratico è separare la preparazione dalla conferma. Prima raccoglierei i dati del destinatario e l’importo in una nota privata o in una conversazione affidabile; poi aprirei Remit Home solo quando tutto è pronto per il controllo finale. In questo modo si riduce la pressione del momento e diventa più facile accorgersi di un nome errato o di una cifra digitata male.
Inviare denaro senza perdere il coordinamento
La parte più utile, secondo me, non è semplicemente la possibilità di inviare denaro online, ma il modo in cui il servizio può inserirsi in una routine familiare ordinata. Se una persona paga una spesa per conto di tutti, dovrebbe comunicare in anticipo quanto invierà e a chi. Dopo l’operazione, conviene conservare la conferma e informare gli altri membri della casa, soprattutto quando il trasferimento serve a coprire affitto, bollette, acquisti o un aiuto a un parente.
Non userei mai la velocità come motivo per saltare il controllo. Il destinatario va verificato con attenzione, soprattutto quando esistono nomi simili o più persone con cui si è già avuto uno scambio di denaro. Un flusso rapido può rendere più facile agire d’impulso: il mio metodo sarebbe leggere il nome ad alta voce, confrontarlo con la richiesta originale e controllare l’importo prima dell’ultimo passaggio.
In una casa con più adulti, una procedura semplice può evitare molti equivoci. Una persona prepara l’operazione, un’altra controlla i dettagli e il titolare dell’account conferma. Non è necessario trasformare ogni invio in una riunione, ma per le somme importanti questa doppia verifica è più affidabile della memoria. Remit Home può rendere più veloce l’esecuzione, mentre la precisione dipende ancora dalle persone.
Per le spese ricorrenti, invece, preferirei mantenere un piccolo registro domestico separato dall’app. Annoterei data, destinatario, motivo e persona che ha autorizzato l’invio. Non perché l’app non possa mostrare le informazioni pertinenti durante il suo utilizzo, ma perché un registro condiviso aiuta a capire chi ha già pagato e impedisce che un altro membro della famiglia ripeta il trasferimento.
Questo approccio è particolarmente utile quando il denaro viene mandato a un parente che non vive nella stessa casa. Chi invia dovrebbe concordare prima il canale con cui ricevere conferma: un messaggio diretto, una telefonata o un aggiornamento nella chat familiare. La coordinazione non deve essere affidata a supposizioni. Se il destinatario non risponde subito, eviterei di ripetere l’invio finché non avessi controllato lo stato dell’operazione e parlato con lui.
Età, fiducia e responsabilità nell’uso quotidiano
La classificazione PEGI 3 descrive il pubblico generale dell’app, ma non significa che ogni minore debba poterla usare. Un’app finanziaria richiede responsabilità che vanno oltre l’età indicata per la distribuzione. In una famiglia, terrei l’account e il dispositivo sotto il controllo di un adulto responsabile. Un ragazzo può aiutare un nonno a leggere una schermata o a trovare una funzione, ma non gli affiderei automaticamente la scelta del destinatario o la conferma di un trasferimento.
La fiducia è importante, ma non dovrebbe sostituire i confini. Anche tra persone che vivono insieme, userei account individuali e accessi personali quando disponibili, evitando di condividere credenziali o codici. Se il telefono è usato da tutti, lo bloccherei ogni volta che viene lasciato incustodito. Sono misure basilari, ma nel contesto di un’app per inviare denaro diventano parte integrante dell’esperienza.
Un altro aspetto da considerare è la differenza tra aiutare e delegare. Se un familiare poco pratico chiede assistenza, si può procedere insieme mantenendo però la decisione e la conferma nelle sue mani. Io leggerei i dettagli, spiegherei cosa sto vedendo e lascerei che il titolare controllasse personalmente l’operazione. Questo evita che l’app diventi una scorciatoia attraverso cui una persona perde il controllo del proprio denaro.
Per gli anziani, il limite principale potrebbe non essere l’app in sé, ma la combinazione tra linguaggio finanziario, verifica dei dati e timore di sbagliare. In questi casi preferisco una sessione calma, con il dispositivo collegato a una rete conosciuta e senza persone che mettono fretta. Se l’invio è urgente, la fretta dovrebbe spingere a controllare meglio, non a saltare passaggi.
Per i coinquilini, la situazione è diversa: non esiste necessariamente un rapporto di fiducia familiare, quindi manterrei una separazione ancora più netta. Ognuno dovrebbe usare il proprio dispositivo e occuparsi del proprio accesso. Non condividerei l’app solo perché una persona ha già configurato il telefono o perché sembra più comodo. La comodità iniziale non vale il rischio di confondere responsabilità e autorizzazioni.
Quando preferisco un’alternativa
Rispetto a un servizio tradizionale allo sportello, Remit Home appare più adatto a chi vuole gestire l’invio dal telefono e ridurre gli spostamenti. È una scelta sensata quando il mittente è autonomo, conosce il destinatario e desidera un’esperienza digitale. Per chi invece preferisce parlare con un operatore, ricevere assistenza faccia a faccia o avere qualcuno che ricontrolli ogni dettaglio, il canale tradizionale può rimanere più rassicurante.
La confronto anche con le app finanziarie più complete, che spesso riuniscono trasferimenti, pagamenti, gestione del conto e altri strumenti in un unico ambiente. Remit Home ha un’identità più concentrata sull’invio di denaro, e questa focalizzazione può essere un pregio se non si vogliono funzioni superflue. Diventa meno conveniente, però, per chi cerca un centro unico per tutte le attività finanziarie della famiglia.
Non la sceglierei come prima opzione per chi deve organizzare un sistema complesso di spese condivise, con più livelli di autorizzazione, budget separati e controllo dettagliato tra adulti. In quel caso cercherei uno strumento progettato esplicitamente per la gestione familiare o per la contabilità comune. Remit Home può occuparsi del trasferimento, ma non lo trasformerei in un’app di bilancio domestico.
La sceglierei invece per un caso concreto: un adulto che invia regolarmente denaro a un parente lontano e vuole farlo senza dipendere da un computer. La userei anche quando una famiglia ha già deciso chi gestisce gli invii e cerca un metodo mobile, gratuito e diretto. In entrambi i casi, controllerei sempre i dettagli prima della conferma e manterrei una traccia domestica delle operazioni importanti.
Un punto da valutare è la fiducia che si ripone nel servizio. La media di 3,7 stelle mostra un’esperienza non uniforme tra gli utenti: non è un motivo sufficiente per scartarla, ma nemmeno un segnale da ignorare. Io inizierei con un’operazione contenuta, dopo aver compreso il percorso e verificato che il destinatario riceva correttamente il denaro. Solo in seguito la integrerei nella routine per importi più rilevanti.
La mia esperienza con la versione mobile
Il concetto dell’app è facile da capire: aprire il servizio, preparare un invio e portarlo a termine senza passare da procedure lente. Questa immediatezza è il suo punto di forza più evidente. In un momento di necessità, avere il flusso sul telefono può essere più pratico di cercare un computer o raggiungere un punto fisico.
La stessa immediatezza, però, richiede disciplina. Non mi affiderei a una schermata veloce per decidere se un destinatario è quello giusto. Prima di ogni invio controllerei il contesto della richiesta, il nome visualizzato e l’importo. Se qualcuno mi chiedesse denaro con urgenza, verificherei la richiesta attraverso un secondo canale, soprattutto se arriva da un numero nuovo o da un messaggio insolito.
In una casa condivisa, terrei inoltre l’app fuori dalla routine dei giochi e delle app usate dai bambini, anche se la classificazione d’età è PEGI 3. La presenza sul telefono non dovrebbe far pensare che sia uno strumento adatto all’uso libero. Per me la distinzione è chiara: accessibile da installare non significa priva di conseguenze se viene usata senza supervisione.
La compatibilità con Android 7.0 può aiutare chi utilizza un dispositivo più vecchio, ma farei attenzione alle prestazioni generali del telefono e alla sicurezza del sistema. Se lo smartphone è lento, pieno di applicazioni sconosciute o privo di aggiornamenti importanti, sceglierei un dispositivo più affidabile per le operazioni finanziarie. L’app non può compensare un ambiente poco sicuro.
Mi piace anche il fatto che il servizio sia gratuito da installare, perché permette di valutarlo senza un costo iniziale. Tuttavia, prima di inviare denaro controllerei sempre le condizioni mostrate nel percorso dell’operazione, compresi eventuali costi o dettagli applicati al trasferimento. La parola “gratuita” riferita all’app non dovrebbe essere interpretata come assenza automatica di ogni possibile costo legato al servizio.
Per chi è davvero indicata
La consiglierei a un adulto che ha bisogno di un’app mobile focalizzata sull’invio di denaro e che sa già come organizzare destinatari, importi e conferme. È una buona candidata anche per una famiglia in cui una sola persona gestisce gli invii, purché il dispositivo e l’account non vengano trattati come risorse indistintamente condivise.
La vedo meno adatta a chi cerca un’app per dividere automaticamente tutte le spese di casa, tenere sotto controllo un bilancio familiare completo o creare permessi diversi per ogni membro. Non la userei nemmeno come strumento didattico per insegnare ai bambini a gestire denaro reale. In quei casi servono obiettivi e protezioni differenti.
Per chi è indeciso, il mio suggerimento è iniziare leggendo con calma ogni schermata e definendo una procedura personale: dispositivo protetto, account del titolare, verifica indipendente del destinatario, controllo dell’importo e comunicazione dopo l’invio. Sono passaggi semplici, ma rendono l’esperienza molto più affidabile di un uso impulsivo basato solo sulla promessa di rapidità.
Il verdetto per una casa con più persone
Dopo averla valutata come strumento di finanza mobile, considero Remit Home una soluzione interessante per inviare denaro online in modo diretto, soprattutto quando la priorità è gestire l’operazione dal telefono. Il fatto che sia gratuita e compatibile con dispositivi Android non recentissimi la rende facile da prendere in considerazione, mentre la sua diffusione di oltre cinquantamila installazioni indica che non si tratta di un’app completamente sconosciuta.
Il mio giudizio resta equilibrato perché la rapidità non elimina la necessità di verificare. In un ambiente domestico, la domanda principale non è soltanto “quanto velocemente posso inviare?”, ma anche “chi sta autorizzando l’operazione, chi controlla i dati e come informiamo gli altri?”. Se queste risposte sono chiare, l’app può inserirsi bene nella routine. Se invece tutti usano lo stesso telefono senza confini, preferirei una soluzione con una gestione condivisa più strutturata.
La consiglierei come strumento di trasferimento, non come sostituto dell’organizzazione finanziaria familiare. Per un adulto autonomo o per una casa con regole semplici e rispettate, può essere pratica e veloce. Per chi ha bisogno di supervisione avanzata, contabilità comune o assistenza personale, sceglierei un’alternativa più orientata a quelle esigenze. Il punto di forza di Remit Home è la semplicità dell’obiettivo; il suo limite è che tutta la prudenza necessaria resta nelle mani di chi la utilizza.
Domande frequenti
Che cos’è Remit Home: Send Money Online e come funziona?
Remit Home: Send Money Online è un’applicazione pensata per inviare denaro online, generalmente dal Paese in cui ti trovi verso familiari o destinatari all’estero. Dopo la registrazione, puoi inserire i dati del beneficiario, scegliere l’importo e il metodo di ricezione disponibile. Prima di confermare, l’app mostra normalmente commissioni, tasso di cambio e importo finale ricevuto.
Remit Home è sicura per inviare denaro?
La sicurezza dipende dai sistemi di protezione adottati dal servizio e dal modo in cui utilizzi l’account. L’app può richiedere verifica dell’identità, autenticazione e dati personali per rispettare le normative sui trasferimenti di denaro. Prima di procedere, controlla sempre lo sviluppatore ufficiale, le autorizzazioni richieste, le condizioni del servizio e non condividere mai password o codici di verifica con altre persone.
Quanto costa trasferire denaro con Remit Home?
Il costo di un trasferimento può variare in base al Paese di destinazione, all’importo, al metodo di pagamento, alla modalità di consegna e alle eventuali promozioni attive. Non bisogna considerare soltanto la commissione indicata: anche il tasso di cambio può incidere sull’importo finale. È consigliabile simulare l’operazione nell’app e verificare il riepilogo completo prima della conferma.
Quanto tempo impiega un trasferimento effettuato con Remit Home?
I tempi di consegna non sono necessariamente uguali per tutti i trasferimenti. Possono dipendere dal Paese, dagli orari bancari, dai controlli di sicurezza, dal metodo scelto e dalla disponibilità del servizio locale. Alcune operazioni possono essere rapide, mentre altre richiedono più tempo. Dopo l’invio, controlla lo stato della transazione nell’app e conserva il relativo numero di riferimento.
Quali dati servono per registrarsi e inviare denaro?
Per creare un account e completare un trasferimento potrebbero essere richiesti nome completo, numero di telefono, indirizzo, documento d’identità e informazioni sul destinatario. In alcuni casi è necessaria una verifica aggiuntiva della provenienza dei fondi o dello scopo dell’operazione. Inserisci i dati con attenzione, perché errori nel nome o nelle coordinate del beneficiario possono causare ritardi o problemi nella consegna.


